Domain personaldisponenten.de kaufen?
Wir ziehen mit dem Projekt
personaldisponenten.de um.
Sind Sie am Kauf der Domain
personaldisponenten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain personaldisponenten.de kaufen?
Was ist ein Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. Es gibt jedoch Ausnahmen und Freibeträge, die es ermöglichen, bestimmte Kapitaleinkünfte steuerfrei zu erhalten. **
Wann ist Abgeltungssteuer fällig?
Die Abgeltungssteuer ist fällig, wenn Kapitalerträge erzielt werden, wie zum Beispiel Zinsen, Dividenden oder Kursgewinne aus Wertpapierverkäufen. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach individuellem Steuersatz variieren. Die Abgeltungssteuer muss in der Regel bis spätestens zum 31. Mai des Folgejahres abgeführt werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die beachtet werden müssen. **
Ähnliche Suchbegriffe für Abgeltungssteuer
Top-Angebote
Produkte zum Begriff Abgeltungssteuer:
-
Personalauswahl kompetent gestaltenPersonalauswahl kompetent gestalten , Grundlagen und Praxis der Eignungsdiagnostik nach DIN 33430 , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 20170807, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Book + eBook, Redaktion: Diagnostik- und Testkuratorium, Seitenzahl/Blattzahl: 248, Abbildungen: Bibliographie, Themenüberschrift: PSYCHOLOGY / Industrial & Organizational Psychology, Keyword: Diagnostik; Qualität; Qualitätssicherung; Anforderungsanalyse; Anforderungsprofil; Verhaltensbeobachtung; Verhaltensbeurteilung; Eignungsinterview; Befragung, Fachschema: Organisationspsychologie~Psychologie / Organisationspsychologie~Psychologie / Sozial~Sozialpsychologie~Psychologie / Forschung, Experimente, Methoden~Arbeitspsychologie~Psychologie / Arbeitspsychologie~Psychologie / Führung, Betrieb, Organisation~Psychologie / Wirtschaft, Arbeit, Werbung~Psychologie / Person, Persönlichkeit, Ich-Psychologie~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft, Fachkategorie: Psychologische Tests, Messtechniken~Arbeits-, Wirtschafts- und Organisationspsychologie~Das Selbst, das Ich, Identität und Persönlichkeit~Sozialpsychologie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Personalmanagement, HRM, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XV, Seitenanzahl: 248, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Springer-Verlag GmbH, Verlag: Springer-Verlag GmbH, Verlag: Springer Berlin, Länge: 238, Breite: 172, Höhe: 19, Gewicht: 590, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: NIEDERLANDE (NL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nicolai, Christiana: PersonalmanagementPersonalmanagement , Unter ökonomischen Gesichtspunkten wird Personal als Leistungsträger interpretiert, dessen Einsatz vor dem Hintergrund hoher Arbeitskosten und eines starken Wettbewerbsdrucks optimal strukturiert werden muss. Gleichzeitig kann ein Unternehmen langfristig nur erfolgreich sein, wenn es den Interessen seiner Mitarbeiterinnen und Mitarbeiter Rechnung trägt und passende Anreize bietet. Der Umgang mit der Ressource Personal nimmt eine immer wichtigere Rolle im Unternehmen ein. Die siebte Auflage wurde inhaltlich auf den neuesten Stand gebracht. Sie behandelt alle zentralen personalwirtschaftlichen Themen von der Bedarfsermittlung und -beschaffung über Anreiz- und Beurteilungssysteme sowie Personalentwicklung bis zur Personalfreisetzung. Die Personalarbeit wird - unter Einbeziehung neuer Erkenntnisse - praxisnah dargestellt, wobei der Schwerpunkt auf der Analyse und Gestaltung der Aufgabenbereiche liegt. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 7. überarb. Auflage, Erscheinungsjahr: 20210712, Produktform: Kartoniert, Autoren: Nicolai, Christiana, Edition: REV, Auflage: 21007, Auflage/Ausgabe: 7. überarb. Auflage, Seitenzahl/Blattzahl: 551, Keyword: Anreiz- und Beurteilungssysteme; Arbeitskosten; BWL; Betriebswirtschaftslehre; Beurteilungssystem; Beurteilungssysteme; Gestaltung der Aufgabenbereiche; Human Resources Management; Lehrbuch; Onboarding; Personal als Leistungsträger; Personalarbeit; Personalauswahl; Personalbedarf; Personalbedarfsermittlung; Personalbedarfsplanung; Personalbeschaffung; Personalbeurteilung; Personaleinarbeitung; Personaleinführung; Personaleinsatz; Personalentwicklung; Personalerhaltung; Personalfreisetzung; Personalführung; Personalwesen; Personalwirtschaft; Ressource Personal; Unternehmen; betriebliche Personalarbeit, Fachschema: Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Personalmanagement, HRM, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB GmbH, Co-Verlag: Uvk Verlag, Co-Verlag: Uvk Verlag, Länge: 240, Breite: 177, Höhe: 42, Gewicht: 1144, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783825287566 9783825287412 9783825286880 9783825286095 9783825283230 9783828204836, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 123828049,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wird Abgeltungssteuer automatisch abgezogen?
Wird Abgeltungssteuer automatisch abgezogen? Die Abgeltungssteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne abgeführt. Dies bedeutet, dass Anleger in der Regel nicht selbst die Steuer abführen müssen. Die Bank oder das Finanzinstitut zieht die Steuer direkt von den Erträgen ab und führt sie an das Finanzamt ab. Es ist jedoch wichtig zu beachten, dass Anleger ihre Kapitalerträge in ihrer Steuererklärung angeben müssen, auch wenn die Abgeltungssteuer bereits abgeführt wurde. Nur so kann das Finanzamt prüfen, ob die Steuer korrekt berechnet wurde. **
-
Was ist das Abgeltungssteuer?
Was ist das Abgeltungssteuer? Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland in der Regel 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Abgeltungssteuer wurde eingeführt, um die Besteuerung von Kapitaleinkünften zu vereinfachen und zu verhindern, dass Steuerhinterziehung durch Kapitalanleger begünstigt wird. Sie wird direkt von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige können jedoch unter bestimmten Voraussetzungen eine Nichtveranlagungsbescheinigung beantragen, um von der Abgeltungssteuer befreit zu werden. **
-
Wie funktioniert die Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Broker einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Freibeträge und Freistellungsaufträge können genutzt werden, um die Steuerlast zu reduzieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. **
-
Wann entfällt die Abgeltungssteuer?
Die Abgeltungssteuer entfällt, wenn die Kapitalerträge unter dem jährlichen Freibetrag liegen. Dieser Freibetrag beträgt für Singles 801 Euro und für Verheiratete 1.602 Euro. Zudem entfällt die Abgeltungssteuer, wenn die Kapitalerträge aus bestimmten steuerbegünstigten Anlagen stammen, wie beispielsweise aus Aktienfonds oder bestimmten Anleihen. Eine weitere Möglichkeit, die Abgeltungssteuer zu umgehen, ist die Nutzung von steueroptimierten Anlageformen wie einem Riester- oder Rürup-Vertrag. Letztlich kann die Abgeltungssteuer auch vermieden werden, wenn die Kapitalerträge in steuerfreie Anlagen investiert werden, wie beispielsweise in bestimmte Lebensversicherungen oder in vermögenswirksame Leistungen. **
Wann fällt Abgeltungssteuer an?
Die Abgeltungssteuer fällt in Deutschland auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne an. Sie wird pauschal auf diese Erträge erhoben, unabhhängig vom persönlichen Steuersatz des Steuerpflichtigen. Die Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation auch höher oder niedriger sein. Abgeltungssteuer wird automatisch von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige müssen die Kapitalerträge in ihrer Steuererklärung angeben, auch wenn bereits Abgeltungssteuer einbehalten wurde. **
Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **
Top-Angebote
Produkte zum Begriff Abgeltungssteuer:
-
Franken Planungstafel »Jahresplaner SJP1990, für die Personalplanung«, inkl. reichhaltig grauPlanungstafel »Jahresplaner SJP1990, für die Personalplanung«, inkl. reichhaltigem Zubehör, Maße der Tafel (B x H): 193 x 100 cm, magnetisch: Ja, Gewicht: 12 kg, Material: Stahlblech, Aluminiumrahmen, Besonderheiten: Ansicht: An- und Abwesenheit, Urlaubsanspruch, Resturlaub, Zeiteinteilung: Jahresplaner, 12 Monate, max. Anzahl der Mitarbeiterpositionen: 90, Material des Rahmens: Aluminium, Kunststoffecken, Abmessung des Tagesfeldes: 10 x 4,5 mm, Zubehör für Wandbefestigung: Ja, drehbar (J/N): Nein, abwischbar: Ja, Ablageschale vorhanden: Ja, Tafel beschreibbar (J/N): Ja, Lieferumfang: 90 magnetische Namensschilder (10 x 80 mm) und Monatsschilder, 8m farbiges Magnetband (Ø 10 mm), Bandschneider, transparentes Klebeband für Feiertage und Wochenenden, Datumslot, 4 Finemarker, Stativ vorhanden: Nein, Präsentation/Tafeln/Planungstafel916,29 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
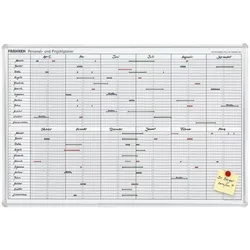
Franken Planungstafel »Jahresplaner JK710, für die Projekt- und Personalplanung«, inkl. grauPlanungstafel »Jahresplaner JK710, für die Projekt- und Personalplanung«, inkl. Zubehör, Maße der Tafel (B x H): 90 x 60 cm, magnetisch: Ja, Gewicht: 6.5 kg, Material: Stahlblech, Aluminiumrahmen, Besonderheiten: Kalendarium und Zeilennummer fest eingedruckt, Monatsnamen frei beschriftbar, Zeiteinteilung: Jahresplaner, 12 Monate, max. Anzahl der Mitarbeiterpositionen: 24, Material des Rahmens: Aluminium, Kunststoffecken, Abmessung des Tagesfeldes: 10 x 4 mm, Zubehör für Wandbefestigung: Ja, drehbar (J/N): Nein, abwischbar: Ja, Ablageschale vorhanden: Ja, Tafel beschreibbar (J/N): Ja, Lieferumfang: 1 Tafelschreiber, 1 Finemarker, 3 Haftmagnete, Stativ vorhanden: Ja, Abmessungen Indexfeld: 10 x 80 mm, Präsentation/Tafeln/Planungstafel108,19 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Personalauswahl kompetent gestaltenPersonalauswahl kompetent gestalten , Grundlagen und Praxis der Eignungsdiagnostik nach DIN 33430 , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 20170807, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Book + eBook, Redaktion: Diagnostik- und Testkuratorium, Seitenzahl/Blattzahl: 248, Abbildungen: Bibliographie, Themenüberschrift: PSYCHOLOGY / Industrial & Organizational Psychology, Keyword: Diagnostik; Qualität; Qualitätssicherung; Anforderungsanalyse; Anforderungsprofil; Verhaltensbeobachtung; Verhaltensbeurteilung; Eignungsinterview; Befragung, Fachschema: Organisationspsychologie~Psychologie / Organisationspsychologie~Psychologie / Sozial~Sozialpsychologie~Psychologie / Forschung, Experimente, Methoden~Arbeitspsychologie~Psychologie / Arbeitspsychologie~Psychologie / Führung, Betrieb, Organisation~Psychologie / Wirtschaft, Arbeit, Werbung~Psychologie / Person, Persönlichkeit, Ich-Psychologie~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft, Fachkategorie: Psychologische Tests, Messtechniken~Arbeits-, Wirtschafts- und Organisationspsychologie~Das Selbst, das Ich, Identität und Persönlichkeit~Sozialpsychologie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Personalmanagement, HRM, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XV, Seitenanzahl: 248, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Springer-Verlag GmbH, Verlag: Springer-Verlag GmbH, Verlag: Springer Berlin, Länge: 238, Breite: 172, Höhe: 19, Gewicht: 590, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: NIEDERLANDE (NL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nicolai, Christiana: PersonalmanagementPersonalmanagement , Unter ökonomischen Gesichtspunkten wird Personal als Leistungsträger interpretiert, dessen Einsatz vor dem Hintergrund hoher Arbeitskosten und eines starken Wettbewerbsdrucks optimal strukturiert werden muss. Gleichzeitig kann ein Unternehmen langfristig nur erfolgreich sein, wenn es den Interessen seiner Mitarbeiterinnen und Mitarbeiter Rechnung trägt und passende Anreize bietet. Der Umgang mit der Ressource Personal nimmt eine immer wichtigere Rolle im Unternehmen ein. Die siebte Auflage wurde inhaltlich auf den neuesten Stand gebracht. Sie behandelt alle zentralen personalwirtschaftlichen Themen von der Bedarfsermittlung und -beschaffung über Anreiz- und Beurteilungssysteme sowie Personalentwicklung bis zur Personalfreisetzung. Die Personalarbeit wird - unter Einbeziehung neuer Erkenntnisse - praxisnah dargestellt, wobei der Schwerpunkt auf der Analyse und Gestaltung der Aufgabenbereiche liegt. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 7. überarb. Auflage, Erscheinungsjahr: 20210712, Produktform: Kartoniert, Autoren: Nicolai, Christiana, Edition: REV, Auflage: 21007, Auflage/Ausgabe: 7. überarb. Auflage, Seitenzahl/Blattzahl: 551, Keyword: Anreiz- und Beurteilungssysteme; Arbeitskosten; BWL; Betriebswirtschaftslehre; Beurteilungssystem; Beurteilungssysteme; Gestaltung der Aufgabenbereiche; Human Resources Management; Lehrbuch; Onboarding; Personal als Leistungsträger; Personalarbeit; Personalauswahl; Personalbedarf; Personalbedarfsermittlung; Personalbedarfsplanung; Personalbeschaffung; Personalbeurteilung; Personaleinarbeitung; Personaleinführung; Personaleinsatz; Personalentwicklung; Personalerhaltung; Personalfreisetzung; Personalführung; Personalwesen; Personalwirtschaft; Ressource Personal; Unternehmen; betriebliche Personalarbeit, Fachschema: Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Personalmanagement, HRM, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB GmbH, Co-Verlag: Uvk Verlag, Co-Verlag: Uvk Verlag, Länge: 240, Breite: 177, Höhe: 42, Gewicht: 1144, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783825287566 9783825287412 9783825286880 9783825286095 9783825283230 9783828204836, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 123828049,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. Es gibt jedoch Ausnahmen und Freibeträge, die es ermöglichen, bestimmte Kapitaleinkünfte steuerfrei zu erhalten. **
-
Wann ist Abgeltungssteuer fällig?
Die Abgeltungssteuer ist fällig, wenn Kapitalerträge erzielt werden, wie zum Beispiel Zinsen, Dividenden oder Kursgewinne aus Wertpapierverkäufen. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach individuellem Steuersatz variieren. Die Abgeltungssteuer muss in der Regel bis spätestens zum 31. Mai des Folgejahres abgeführt werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die beachtet werden müssen. **
-
Wird Abgeltungssteuer automatisch abgezogen?
Wird Abgeltungssteuer automatisch abgezogen? Die Abgeltungssteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne abgeführt. Dies bedeutet, dass Anleger in der Regel nicht selbst die Steuer abführen müssen. Die Bank oder das Finanzinstitut zieht die Steuer direkt von den Erträgen ab und führt sie an das Finanzamt ab. Es ist jedoch wichtig zu beachten, dass Anleger ihre Kapitalerträge in ihrer Steuererklärung angeben müssen, auch wenn die Abgeltungssteuer bereits abgeführt wurde. Nur so kann das Finanzamt prüfen, ob die Steuer korrekt berechnet wurde. **
-
Was ist das Abgeltungssteuer?
Was ist das Abgeltungssteuer? Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland in der Regel 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Abgeltungssteuer wurde eingeführt, um die Besteuerung von Kapitaleinkünften zu vereinfachen und zu verhindern, dass Steuerhinterziehung durch Kapitalanleger begünstigt wird. Sie wird direkt von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige können jedoch unter bestimmten Voraussetzungen eine Nichtveranlagungsbescheinigung beantragen, um von der Abgeltungssteuer befreit zu werden. **
Ähnliche Suchbegriffe für Abgeltungssteuer
-
Wie funktioniert die Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Broker einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Freibeträge und Freistellungsaufträge können genutzt werden, um die Steuerlast zu reduzieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. **
-
Wann entfällt die Abgeltungssteuer?
Die Abgeltungssteuer entfällt, wenn die Kapitalerträge unter dem jährlichen Freibetrag liegen. Dieser Freibetrag beträgt für Singles 801 Euro und für Verheiratete 1.602 Euro. Zudem entfällt die Abgeltungssteuer, wenn die Kapitalerträge aus bestimmten steuerbegünstigten Anlagen stammen, wie beispielsweise aus Aktienfonds oder bestimmten Anleihen. Eine weitere Möglichkeit, die Abgeltungssteuer zu umgehen, ist die Nutzung von steueroptimierten Anlageformen wie einem Riester- oder Rürup-Vertrag. Letztlich kann die Abgeltungssteuer auch vermieden werden, wenn die Kapitalerträge in steuerfreie Anlagen investiert werden, wie beispielsweise in bestimmte Lebensversicherungen oder in vermögenswirksame Leistungen. **
-
Wann fällt Abgeltungssteuer an?
Die Abgeltungssteuer fällt in Deutschland auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne an. Sie wird pauschal auf diese Erträge erhoben, unabhhängig vom persönlichen Steuersatz des Steuerpflichtigen. Die Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation auch höher oder niedriger sein. Abgeltungssteuer wird automatisch von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige müssen die Kapitalerträge in ihrer Steuererklärung angeben, auch wenn bereits Abgeltungssteuer einbehalten wurde. **
-
Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.